L’abus de biens sociaux ne se résume pas à une dépense discutable ou mal documentée. Pour qualifier l’infraction, il faut notamment examiner qui a pris la décision, l’usage fait des ressources de la société, l’atteinte à son intérêt et la mauvaise foi du dirigeant. Des exemples concrets permettent de distinguer une faute de gestion d’un possible délit et de comprendre les recours envisageables.
L’article en bref
Une dépense inhabituelle n’est pas automatiquement un abus de biens sociaux. La qualification dépend des faits, de l’intention du dirigeant et des éléments de preuve disponibles.
- Définition juridique : Repérer les critères légaux applicables aux sociétés commerciales françaises.
- Exemples concrets : Distinguer une dépense professionnelle d’un usage personnel injustifié.
- Preuves et recours : Préserver les pièces et identifier les voies d’action possibles.
- Sanctions encourues : Comprendre les risques pénaux, civils et professionnels pour le dirigeant.
Ce repère aide à analyser une situation sans confondre soupçon, faute de gestion et infraction pénale.
Abus de biens sociaux : définition juridique et textes applicables
L’abus de biens sociaux désigne, dans certaines sociétés commerciales, l’usage que fait un dirigeant des biens ou du crédit de l’entreprise à des fins personnelles, ou pour favoriser une autre structure dans laquelle il a un intérêt. La loi vise aussi l’usage abusif de ses pouvoirs ou des voix dont il dispose, lorsqu’il agit de mauvaise foi et contre l’intérêt de la société.
Malgré l’expression courante « selon le Code pénal », le fondement spécifique de l’infraction se trouve principalement dans le Code de commerce : notamment l’article L. 241-3, 4° pour les SARL, l’article L. 242-6, 3° pour les sociétés anonymes et l’article L. 244-1 pour les sociétés par actions simplifiées. La forme de la société compte donc dès le début de l’analyse.
Quels éléments permettent de caractériser l’infraction ?
Une analyse juridique porte sur plusieurs critères liés entre eux. Il faut notamment vérifier la qualité de l’auteur, l’utilisation des ressources ou des pouvoirs de l’entreprise, l’existence d’un usage contraire à l’intérêt social, un objectif personnel ou l’avantage d’une entité liée, ainsi que la conscience du caractère abusif de l’acte.
La mauvaise foi est un élément essentiel : une erreur comptable ou une décision risquée ne suffit pas, à elle seule, à établir le délit. Par exemple, si une société paie une dépense professionnelle avec un justificatif incomplet, il faut examiner son objet, son contexte et la manière dont elle a été validée avant de conclure.
Qui peut être poursuivi pour abus de biens sociaux ?
L’auteur peut être un dirigeant de droit, comme un gérant ou un président, ou un dirigeant de fait. Cette dernière qualité s’apprécie à partir des actes réellement accomplis : une personne qui décide régulièrement des opérations importantes et engage l’entreprise peut exercer de fait des fonctions de direction, même sans titre officiel.
Le délit spécifique concerne certaines sociétés commerciales françaises. Pour d’autres structures, les faits peuvent relever d’une autre qualification, comme l’abus de confiance, selon les circonstances. Le terme détournement de fonds décrit parfois une situation dans le langage courant, mais ne remplace pas l’analyse de l’infraction juridiquement applicable.
Exemple d’abus de biens sociaux : situations concrètes et signaux d’alerte
Une dépense inhabituelle mérite une vérification, mais elle ne prouve pas automatiquement une infraction. Pour illustrer la démarche, imaginons la société nantaise fictive Atelier Loire, dirigée par Camille. Chaque opération doit être replacée dans son contexte : qui l’a autorisée, à quoi a-t-elle servi et quel intérêt l’entreprise pouvait-elle en retirer ?
| Situation observée | Pourquoi elle peut alerter | Éléments à vérifier |
|---|---|---|
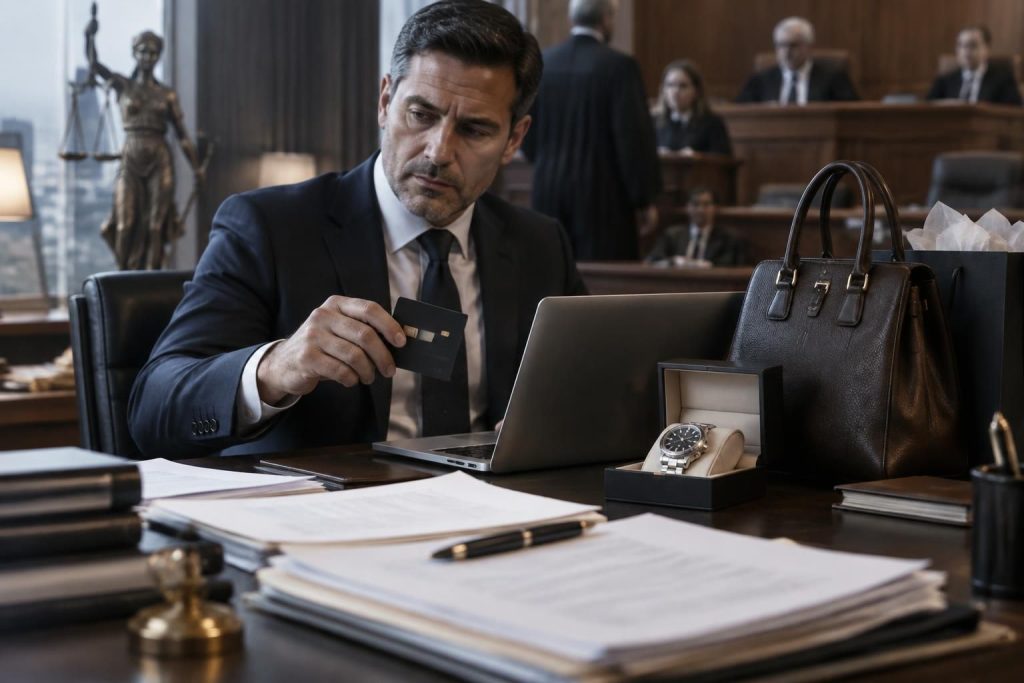
| La carte professionnelle paie des dépenses privées | Les ressources de la société pourraient servir un intérêt personnel | Relevés, factures, remboursements et justification de la dépense |
| La société finance un véhicule sans usage professionnel établi | La dépense peut être sans lien avec l’activité de l’entreprise | Contrat, bénéficiaire, conditions d’utilisation et décisions internes |
| Des prestations facturées ne semblent pas avoir été réalisées | Une facture pourrait masquer un transfert injustifié de fonds | Contrat, livrables, échanges et réalité des services rendus |
| Un prêt bénéficie à une entreprise liée au dirigeant | L’opération peut favoriser une entité où il a un intérêt | Conditions financières, autorisations et capacité de remboursement |
Les indices qui justifient un contrôle interne
Des factures atypiques, des justificatifs manquants, des avantages sans base contractuelle ou des transferts répétés vers une société liée peuvent appeler un examen plus poussé. Un compte courant d’associé anormalement élevé peut aussi soulever des questions, sans constituer à lui seul la preuve d’un abus.
Dans l’exemple d’Atelier Loire, la direction financière remarque plusieurs paiements à un prestataire dont les livrables sont introuvables. Avant toute accusation, elle rapproche les factures des contrats, des courriels et des relevés bancaires. Un signal d’alerte ouvre une vérification ; il ne vaut pas verdict.
Comment prévenir et documenter un risque d’abus de biens sociaux ?
Des règles simples rendent les décisions plus transparentes et facilitent les vérifications ultérieures. Une entreprise peut prévoir une validation à plusieurs niveaux pour les dépenses importantes, préciser les règles applicables aux notes de frais et conserver les justificatifs associés aux opérations sensibles.
- Définir les validations : préciser qui autorise les dépenses et selon quels seuils internes.
- Conserver les pièces : archiver factures, devis, contrats, relevés et preuves de réalisation.
- Tracer les décisions : consigner le motif des opérations sensibles et les intérêts en présence.
- Examiner les flux : contrôler périodiquement les mouvements inhabituels et les relations avec les sociétés liées.
Une procédure écrite ne remplace pas le jugement des responsables, mais elle rend les décisions plus lisibles. En cas de contestation, une documentation cohérente permet de comprendre l’objectif poursuivi et les contrôles effectués.
Comment dénoncer un abus de biens sociaux et préserver les preuves ?
Lorsqu’un soupçon apparaît, la première étape consiste à rassembler des éléments obtenus légalement et à les conserver dans leur contexte. Il peut s’agir de factures, contrats, bons de commande, relevés bancaires, échanges professionnels ou rapports d’audit. Une chronologie des faits et une estimation du préjudice allégué aident à présenter le dossier de façon claire.
Il faut distinguer les éléments matériels — les opérations et les documents qui les retracent — de ce qui peut éclairer l’intention du dirigeant. Un justificatif isolé établit rarement, à lui seul, la mauvaise foi : les échanges, les décisions prises et la répétition éventuelle des actes peuvent contribuer à éclairer l’ensemble.
Plainte au procureur et action des associés : deux démarches distinctes
Une plainte peut être adressée au procureur de la République compétent, avec un exposé chronologique des faits et les pièces utiles. Le dépôt doit présenter des éléments vérifiables, sans transformer une hypothèse en accusation certaine. La compétence territoriale dépend des circonstances de l’affaire ; il est préférable de la faire vérifier plutôt que de se fonder uniquement sur le domicile du dirigeant.
Les associés peuvent également chercher à obtenir réparation du préjudice subi par la société en exerçant une action sociale, dans les conditions prévues par le droit des sociétés. Cette démarche civile, menée au nom de l’entreprise, ne se confond pas avec la plainte pénale. La constitution de partie civile est une autre voie procédurale, soumise à des conditions propres : l’accompagnement d’un professionnel du droit peut aider à choisir la stratégie appropriée.
Sanctions pénales et conséquences civiles de l’abus de biens sociaux
Pour les formes de sociétés visées par les textes précités, l’abus de biens sociaux est passible de cinq ans d’emprisonnement et de 375 000 euros d’amende. Des peines complémentaires, notamment une interdiction de gérer, peuvent aussi être prononcées selon la situation et les textes applicables.
Les conséquences ne s’arrêtent pas aux sanctions pénales. Le dirigeant peut devoir restituer des sommes ou indemniser la société si sa responsabilité civile est retenue. Une procédure peut aussi fragiliser la confiance des salariés, des banques, des fournisseurs ou des investisseurs ; l’entreprise a donc intérêt à traiter le risque avec méthode et discrétion.
Les questions à se poser avant de qualifier les faits
Avant de parler d’infraction, les associés et les responsables financiers peuvent examiner les questions suivantes. Elles ne remplacent pas l’analyse d’un dossier par un juriste, mais aident à structurer les premières vérifications.
- La société relève-t-elle du champ des textes sur l’abus de biens sociaux ?
- La personne concernée dirige-t-elle l’entreprise officiellement ou dans les faits ?
- Les biens, le crédit, les pouvoirs ou les voix de la société ont-ils été utilisés ?
- L’opération semble-t-elle contraire à l’intérêt de l’entreprise ?
- Existe-t-il des éléments suggérant un intérêt personnel et une mauvaise foi ?
- Les documents disponibles permettent-ils de retracer et d’expliquer l’opération ?
Une réponse positive à plusieurs questions justifie un examen sérieux, mais ne suffit pas à établir la culpabilité. La qualification dépend des preuves, du contexte et des règles applicables à la société concernée.
L’abus de biens sociaux est-il défini dans le Code pénal ?
L’infraction est principalement définie par le Code de commerce, notamment aux articles L. 241-3, L. 242-6 et L. 244-1 selon la forme de la société. L’expression « selon le Code pénal » est courante, mais elle ne désigne pas le fondement spécifique du délit.
Une dépense personnelle payée par l’entreprise constitue-t-elle toujours un abus ?
Non. Il faut examiner les circonstances, l’usage des ressources, l’intérêt de la société, l’éventuel intérêt personnel et la mauvaise foi du dirigeant. Une dépense isolée ou mal justifiée ne suffit pas automatiquement à caractériser l’infraction.
Comment dénoncer un abus de biens sociaux présumé ?
Il est possible d’adresser une plainte au procureur de la République compétent en présentant les faits de manière chronologique et en joignant les pièces obtenues légalement. Les conditions de compétence et la stratégie de procédure peuvent être vérifiées auprès d’un professionnel du droit.
Les associés peuvent-ils demander réparation pour la société ?
Les associés peuvent, sous certaines conditions, exercer une action sociale afin de demander réparation du préjudice subi par la société. Cette action civile est distincte de la procédure pénale et de la constitution de partie civile.
Je suis Maelle Cordier, ancienne enseignante devenue redactrice specialisee en methodes d’apprentissage et reussite. J’aime traduire les sciences cognitives en conseils concrets pour apprendre mieux, s’organiser et avancer dans ses etudes comme dans sa carriere.


