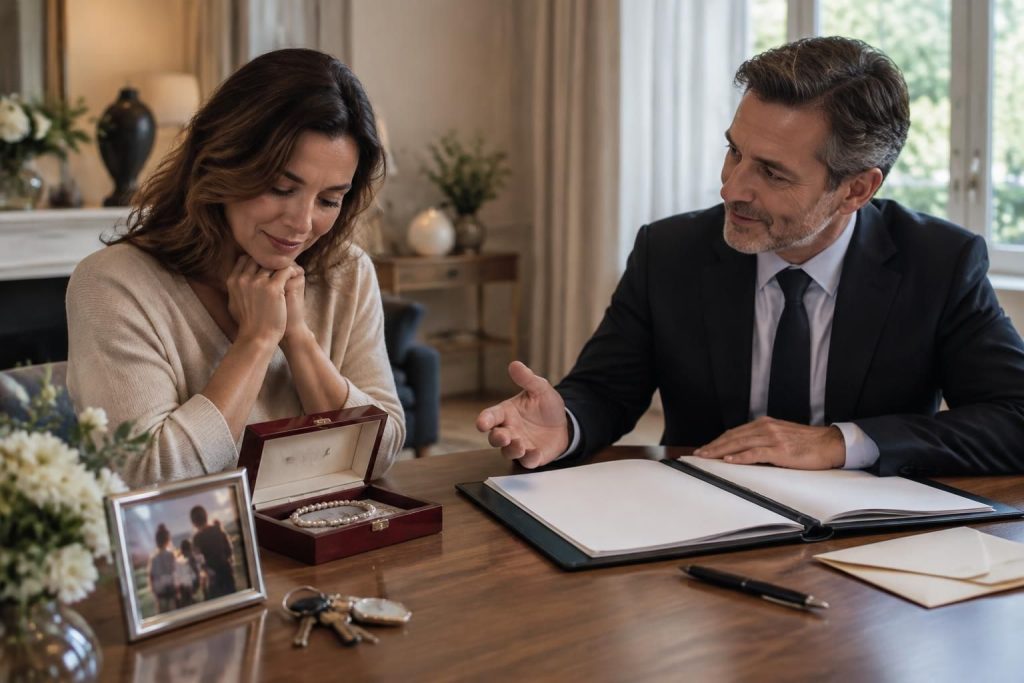
Être légataire universelle signifie recevoir, par testament, l’ensemble du patrimoine laissé par une personne, sous réserve des droits des héritiers réservataires et du règlement des dettes. Mais ce statut ne donne pas automatiquement droit au capital d’une assurance vie : tout dépend de la clause bénéficiaire, de sa rédaction et de la situation successorale.
L’article en bref
Le testament et l’assurance vie répondent à des règles différentes. Comprendre leur articulation aide à faire respecter les volontés du défunt et à prévenir les litiges.
- Un legs encadré : Le legs universel transmet le patrimoine sous réserve des règles successorales.
- Une assurance distincte : Le capital dépend d’abord du bénéficiaire nommé au contrat.
- Des droits à préserver : La réserve héréditaire limite la part librement transmissible.
- Des démarches nécessaires : Acceptation, délivrance du legs et fiscalité doivent être vérifiées.
À retenir : testament et clause bénéficiaire doivent être étudiés séparément, puis mis en cohérence.
Légataire universelle : ce que le testament transmet réellement
Le légataire universel est la personne à qui un testament attribue l’ensemble de la succession, ou la part la plus large possible. Cette disposition porte sur les biens et les droits du défunt, mais aussi sur les obligations attachées à la succession, selon le choix d’acceptation effectué.
Ce statut ne se confond pas avec celui d’un exécuteur testamentaire. Le premier reçoit un legs ; le second, lorsqu’il est désigné, peut être chargé de veiller à l’exécution des volontés du défunt. Une même personne peut parfois remplir les deux rôles, mais les fonctions restent distinctes.
La réserve héréditaire limite la transmission
En présence d’héritiers réservataires, notamment des enfants, le testament ne peut pas leur retirer la part que la loi leur garantit. Le legs universel s’exerce alors dans la limite de la quotité disponible ; s’il empiète sur la réserve héréditaire, les héritiers concernés peuvent demander une réduction du legs.
Par exemple, si une personne lègue tout à une amie mais laisse des enfants, ceux-ci conservent leurs droits réservataires. L’amie peut être légataire universelle, mais elle ne recueille pas nécessairement la totalité des biens. La composition de la famille et la valeur du patrimoine sont donc déterminantes.
Le testament doit être valable et le legs accepté
Pour faire valoir ses droits successoraux, la légataire universelle doit pouvoir établir l’existence et la validité du testament, puis accepter le legs. Un testament olographe doit notamment être entièrement écrit, daté et signé de la main de son auteur ; un notaire peut aider à sécuriser sa rédaction et sa conservation.
La délivrance du legs permet ensuite d’obtenir la remise des biens dans les conditions prévues par la loi. En présence d’héritiers réservataires, certaines formalités particulières peuvent s’imposer. Un acte de notoriété peut faciliter les démarches auprès des banques ou des administrations, sans remplacer l’analyse du testament et de la situation familiale.
Assurance vie et légataire universelle : deux transmissions à distinguer
L’assurance vie est un contrat d’épargne qui prévoit le versement d’un capital ou d’une rente à un bénéficiaire désigné, selon les conditions du contrat. Elle peut servir à transmettre un capital, mais aussi à préparer un projet ou la retraite. Son dénouement au décès suit des règles qui ne se confondent pas avec celles du testament.
La désignation d’une légataire universelle dans un testament ne la rend donc pas automatiquement bénéficiaire de l’assurance vie. Pour recevoir le capital, elle doit être nommée dans la clause bénéficiaire, ou entrer dans les conditions de cette clause. Si aucun bénéficiaire valable n’est désigné, le capital peut, selon la situation, être réintégré à la succession.
La clause bénéficiaire détermine le destinataire du capital
Une clause bénéficiaire peut désigner une personne par son nom, une qualité ou une formule générale. Sa rédaction doit être suffisamment claire pour éviter les ambiguïtés : une expression comme « mon légataire universel » peut soulever des questions d’interprétation si plusieurs personnes sont concernées ou si le testament a changé.
La désignation peut aussi prévoir plusieurs bénéficiaires, un ordre de priorité ou une répartition entre eux. Il est utile de vérifier régulièrement que la clause correspond toujours aux volontés du souscripteur et à sa situation familiale. Une mise à jour du testament ne modifie pas nécessairement le contrat, et inversement.
Les sommes d’assurance vie ne suivent pas toujours la succession
En principe, le capital versé à un bénéficiaire désigné relève d’un régime distinct de la succession. Il ne faut toutefois pas en déduire que toute somme échappe systématiquement aux règles successorales : une désignation absente ou inefficace, des primes manifestement exagérées ou un litige sur la clause peuvent modifier l’analyse.
La fiscalité successorale de l’assurance vie dépend notamment de l’âge auquel les primes ont été versées, de leur montant et du lien entre le souscripteur et le bénéficiaire. Les règles applicables ne sont donc pas nécessairement celles du legs transmis par testament. Un notaire ou un professionnel de la fiscalité peut vérifier les conséquences propres au contrat.
Droits successoraux, démarches et responsabilités du légataire
La qualité de légataire universelle peut permettre d’engager des démarches pour protéger les biens de la succession. Selon les circonstances, elle peut notamment réclamer la restitution d’un bien, contester un acte préjudiciable ou demander la délivrance du legs. La recevabilité d’une action dépend toutefois de son objet, des preuves disponibles et des formalités accomplies.
La Cour de cassation a reconnu, dans certaines affaires, la possibilité pour un légataire universel d’agir à propos d’actes touchant le patrimoine du défunt, notamment une donation contestée. Ces décisions ne signifient pas que le légataire peut agir dans tous les domaines : sa qualité doit être appréciée au regard de la demande précise et des textes applicables.
Les principales étapes après le décès
Une situation concrète permet de mieux visualiser les démarches. Claire est désignée légataire universelle par son oncle, mais celui-ci a aussi souscrit une assurance vie dont la clause nomme une autre personne : Claire doit alors distinguer le legs testamentaire du capital du contrat, au lieu de supposer que les deux transmissions se confondent.
- Retrouver les documents : vérifier le testament, les contrats d’assurance vie et leurs éventuelles mises à jour.
- Établir sa qualité : faire examiner le testament et accomplir, si nécessaire, les formalités notariales.
- Vérifier la réserve : identifier les héritiers réservataires et calculer les droits qui leur reviennent.
- Choisir comment accepter : évaluer l’actif et les dettes avant de prendre une décision successorale.
- Demander la délivrance : solliciter la remise des biens et régler les formalités fiscales applicables.
Une action en délivrance du legs peut être soumise à un délai de prescription, dont le point de départ et l’application dépendent du dossier. En cas de désaccord, mieux vaut demander rapidement conseil plutôt que de laisser les échanges s’enliser : certains délais ne sont pas suspendus par la seule contestation du testament.
Le légataire doit aussi tenir compte des dettes
Un legs universel ne porte pas uniquement sur les actifs. La succession peut comporter des emprunts, des impôts ou d’autres dettes ; les conséquences dépendent notamment de la manière dont le legs est accepté. L’acceptation à concurrence de l’actif net permet, sous conditions et selon une procédure formelle, de limiter le paiement des dettes à la valeur des biens recueillis.
Avant toute décision, dresser un état des biens et des engagements aide à éviter une acceptation précipitée. Le notaire peut expliquer les options et leurs effets, notamment lorsque la succession comprend un bien immobilier, des placements ou des créances contestées.
Choisir et coordonner testament et clause bénéficiaire
Une planification cohérente suppose de traiter séparément le testament et le contrat d’assurance vie, puis de vérifier qu’ils expriment la même intention. Un document peut être parfaitement valable tout en produisant un résultat différent de celui espéré si l’autre n’a pas été actualisé.
Pour réduire les risques d’incompréhension, il est utile de garder une trace des choix et de les réexaminer après un changement familial ou patrimonial important. Le bon réflexe consiste à vérifier les termes précis, plutôt qu’à se fier à une formule ancienne ou à une intention exprimée oralement.
| Point à vérifier | Testament et succession | Assurance vie |
|---|---|---|
| Qui reçoit ? | Le légataire désigné, sous réserve des droits réservataires | Le ou les bénéficiaires inscrits dans la clause |
| Quel document prévaut ? | Le testament valable organise le legs | Le contrat et sa clause déterminent le bénéficiaire du capital |
| Quelles limites ? | Réserve héréditaire, dettes et règles d’acceptation | Rédaction de la clause, régime du contrat et règles applicables |
| Quelle fiscalité ? | Droits calculés selon la succession et le lien de parenté | Régime spécifique selon les caractéristiques du contrat |
- Relire la clause bénéficiaire : vérifier les noms, les rangs et les modalités de répartition.
- Comparer les documents : s’assurer que testament et contrat ne désignent pas des personnes différentes par inadvertance.
- Tenir compte des héritiers : préserver la réserve héréditaire et anticiper les demandes de réduction éventuelles.
- Faire vérifier la fiscalité : demander une analyse adaptée au lien familial et à l’historique des versements.
Cette vérification ne retire rien à la liberté de transmettre dans les limites prévues par la loi. Elle permet surtout de transformer une intention en dispositions compréhensibles et applicables.
Questions fréquentes sur la légataire universelle et l’assurance vie
Une légataire universelle reçoit-elle automatiquement l’assurance vie ?
Non. Elle reçoit le capital si la clause bénéficiaire la désigne, si son libellé s’applique à sa situation ou si le capital revient à la succession faute de bénéficiaire valable. Le testament seul ne suffit pas à la désigner bénéficiaire du contrat.
Les héritiers réservataires peuvent-ils contester le legs universel ?
Ils peuvent demander une réduction si le legs porte atteinte à leur réserve héréditaire. La part effectivement recueillie par la légataire dépend alors de la composition familiale, du patrimoine et des dispositions testamentaires.
Le légataire universel est-il responsable des dettes du défunt ?
La succession peut comprendre des dettes et les conséquences varient selon le mode d’acceptation choisi. L’acceptation à concurrence de l’actif net est une option encadrée qui peut limiter le paiement aux biens transmis.
Faut-il modifier le testament après un changement de clause bénéficiaire ?
Pas automatiquement, car testament et contrat sont deux actes distincts. Il est néanmoins prudent de vérifier leur cohérence après chaque changement important afin d’éviter un décalage entre les volontés exprimées et les bénéficiaires effectivement désignés.
Je suis Maelle Cordier, ancienne enseignante devenue redactrice specialisee en methodes d’apprentissage et reussite. J’aime traduire les sciences cognitives en conseils concrets pour apprendre mieux, s’organiser et avancer dans ses etudes comme dans sa carriere.